Nghe bài viết · 15 phút · Giọng đọc tạo bằng AI từ giọng Nhà đào tạo
Luật sư Nguyễn Thành Huân duyệt nội dung · Cập nhật 06/11/2026 · Đọc 17 phút
Thế chấp đất có thể bao gồm cả nhà thuộc sở hữu của bên thế chấp, trừ khi các bên có thỏa thuận khác, theo khoản 3 Điều 318 Bộ luật Dân sự 2015. Với đất thuê của Nhà nước, phạm vi tài sản được thế chấp phụ thuộc hình thức trả tiền thuê, theo Điều 33 và Điều 34 Luật Đất đai 2024.
Có được thế chấp nhà nhưng không thế chấp đất không?
Không thể chỉ dựa vào quy định về thế chấp quyền sử dụng đất để kết luận đầy đủ về việc thế chấp riêng nhà. Cần phân biệt trường hợp thế chấp quyền sử dụng đất có nhà với trường hợp chỉ dùng nhà làm tài sản bảo đảm.
Trong bài, “thế chấp đất” là cách gọi ngắn của việc thế chấp quyền sử dụng đất. Quyền sử dụng đất là quyền của người sử dụng đối với thửa đất theo quy định pháp luật, cần phân biệt với quyền sở hữu căn nhà trên đất.
Quy định trực tiếp về phạm vi tài sản khi thế chấp quyền sử dụng đất là:
“Trường hợp thế chấp quyền sử dụng đất mà tài sản gắn liền với đất thuộc quyền sở hữu của bên thế chấp thì tài sản gắn liền với đất cũng thuộc tài sản thế chấp, trừ trường hợp có thỏa thuận khác.”
Khoản 3 Điều 318 Bộ luật Dân sự 2015.
Tài sản gắn liền với đất được hiểu trong phạm vi bài viết là nhà hoặc công trình gắn với thửa đất. Theo quy định vừa dẫn, nếu nhà thuộc sở hữu của bên thế chấp thì nhà cũng nằm trong phạm vi bảo đảm, trừ khi có thỏa thuận khác.
Tuy nhiên, không nên suy luận ngược rằng điều khoản trên đã quy định đầy đủ điều kiện thế chấp riêng nhà. Điều khoản này xử lý trường hợp thế chấp quyền sử dụng đất, không trực tiếp quy định toàn bộ trường hợp chỉ thế chấp nhà.
Khi đọc hợp đồng, người có tài sản nên xác định rõ hợp đồng ghi nhận quyền sử dụng đất, nhà hay đồng thời cả hai. Cách gọi chung “thế chấp sổ đỏ” không thể thay thế việc kiểm tra phạm vi tài sản trong thỏa thuận.
Xử lý tài sản khi thế chấp nhà mà không thế chấp đất thế nào?
Các điều khoản được viện dẫn trong bài chưa đủ để xác định toàn bộ cách xử lý nhà khi quyền sử dụng đất không được thế chấp. Vì vậy, chưa thể khẳng định đất sẽ bị xử lý cùng nhà hoặc người mua nhà đương nhiên được tiếp tục sử dụng đất.
Xử lý tài sản bảo đảm là việc thực hiện đối với tài sản nhằm thanh toán nghĩa vụ được bảo đảm. Đối với câu hỏi này, cần tách việc xác định tài sản thuộc hợp đồng khỏi việc xác định cách xử lý tài sản.
Khoản 3 Điều 318 Bộ luật Dân sự 2015 giúp xác định nhà có thuộc phạm vi thế chấp quyền sử dụng đất hay không, nhưng không quy định đầy đủ cách xử lý theo chiều ngược lại. Việc áp dụng điều khoản này để kết luận mọi trường hợp thế chấp nhà đều kéo theo đất là không phù hợp với nội dung điều luật.
Trước khi đánh giá một hồ sơ, nên làm rõ:
- Hợp đồng mô tả tài sản bảo đảm là nhà, quyền sử dụng đất hay cả nhà và quyền sử dụng đất.
- Chủ sở hữu nhà có đồng thời là người có quyền sử dụng thửa đất hay không.
- Các bên có thỏa thuận loại trừ tài sản gắn liền với đất khỏi phạm vi thế chấp hay không.
- Giấy tờ về nhà và đất có thể hiện thống nhất chủ thể, diện tích và tài sản được mô tả trong hợp đồng hay không.
Đây là các nội dung cần rà soát, không phải danh mục điều kiện pháp lý đầy đủ để xử lý tài sản. Khi nhà và đất thuộc các chủ thể khác nhau, càng không nên kết luận chỉ từ tên gọi của hợp đồng.
Điều kiện để thế chấp nhà thế nào?
Các điều khoản đang được phân tích chưa quy định đầy đủ điều kiện thế chấp riêng nhà. Nếu giao dịch bao gồm quyền sử dụng đất, người thực hiện phải kiểm tra điều kiện đối với quyền sử dụng đất và yêu cầu về hình thức hợp đồng.
Cần tránh dùng điều kiện thế chấp đất để thay thế hoàn toàn điều kiện đối với nhà. Hai loại tài sản có liên quan nhưng không phải lúc nào cũng có cùng chủ sở hữu hoặc cùng phạm vi bảo đảm.
Đối với giao dịch có quyền sử dụng đất, việc rà soát nên đi theo trình tự:
- Kiểm tra điều kiện về giấy chứng nhận, tình trạng tranh chấp, hạn chế đối với quyền sử dụng đất và thời hạn sử dụng theo khoản 1 Điều 45 Luật Đất đai 2024.
- Kiểm tra việc hoàn thành nghĩa vụ tài chính nếu người sử dụng đất được chậm thực hiện hoặc được ghi nợ theo khoản 5 Điều 45 Luật Đất đai 2024.
- Kiểm tra yêu cầu công chứng hoặc chứng thực hợp đồng theo điểm a khoản 3 Điều 27 Luật Đất đai 2024.
- Xác định nhà có thuộc phạm vi tài sản thế chấp hay được loại trừ bằng thỏa thuận theo khoản 3 Điều 318 Bộ luật Dân sự 2015.
Công chứng, chứng thực là các hình thức xác nhận hợp đồng hoặc văn bản theo pháp luật tương ứng. Điểm d khoản 3 Điều 27 Luật Đất đai 2024 yêu cầu việc thực hiện tuân theo pháp luật về công chứng, chứng thực.
Nếu cần rà soát giấy tờ trước giao dịch, bạn có thể tham khảo bài cấp đổi sổ đỏ mới: thủ tục và chi phí. Việc đọc hướng dẫn cấp đổi không thay thế việc kiểm tra điều kiện thế chấp của hồ sơ cụ thể.
Người sử dụng đất phải đáp ứng những điều kiện nào?
Người muốn thế chấp đất phải đáp ứng các điều kiện tại khoản 1 Điều 45 Luật Đất đai 2024 và yêu cầu bổ sung tương ứng với trường hợp của mình. Có giấy chứng nhận chưa đồng nghĩa với việc đã đủ mọi điều kiện giao dịch.
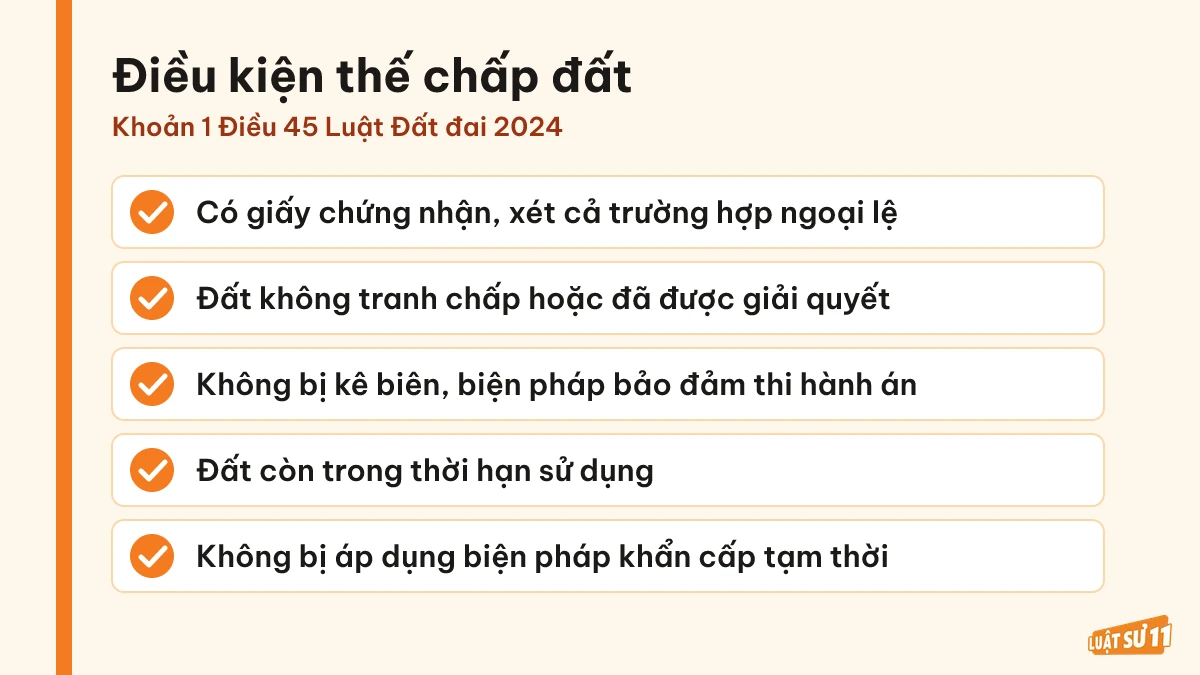
Giấy chứng nhận là giấy tờ ghi nhận quyền sử dụng đất, quyền sở hữu tài sản tương ứng theo loại giấy được pháp luật quy định. Khi kiểm tra hồ sơ, cần đối chiếu:
- Có giấy chứng nhận thuộc các loại được liệt kê tại điểm a khoản 1 Điều 45 Luật Đất đai 2024, đồng thời xem xét đúng trường hợp ngoại lệ mà điều khoản này quy định.
- Đất không có tranh chấp hoặc tranh chấp đã được giải quyết bằng căn cứ có hiệu lực theo điểm b khoản 1 Điều 45 Luật Đất đai 2024.
- Quyền sử dụng đất không bị kê biên hoặc áp dụng biện pháp khác để bảo đảm thi hành án theo điểm c khoản 1 Điều 45 Luật Đất đai 2024.
- Đất còn trong thời hạn sử dụng theo điểm d khoản 1 Điều 45 Luật Đất đai 2024.
- Quyền sử dụng đất không bị áp dụng biện pháp khẩn cấp tạm thời theo điểm đ khoản 1 Điều 45 Luật Đất đai 2024.
Kê biên là biện pháp đặt tài sản dưới sự kiểm soát để bảo đảm thi hành án. Biện pháp khẩn cấp tạm thời là biện pháp do cơ quan có thẩm quyền áp dụng tạm thời để bảo vệ việc giải quyết vụ việc hoặc quyền, lợi ích liên quan.
Nếu được chậm thực hiện hoặc ghi nợ nghĩa vụ tài chính, người sử dụng đất phải hoàn thành nghĩa vụ đó trước khi thế chấp theo khoản 5 Điều 45 Luật Đất đai 2024. Nghĩa vụ tài chính ở đây là khoản phải thực hiện với Nhà nước liên quan đến việc sử dụng đất.
Tổ chức kinh tế thuê đất của Nhà nước có được thế chấp không?
Tổ chức kinh tế được thế chấp quyền sử dụng đất và tài sản thuộc sở hữu của mình gắn liền với đất khi thuê đất trả tiền cho cả thời gian thuê theo điểm đ khoản 1 Điều 33 Luật Đất đai 2024. Với đất trả tiền thuê hằng năm, điểm b khoản 1 Điều 34 Luật Đất đai 2024 quy định quyền thế chấp tài sản thuộc sở hữu của tổ chức gắn liền với đất.
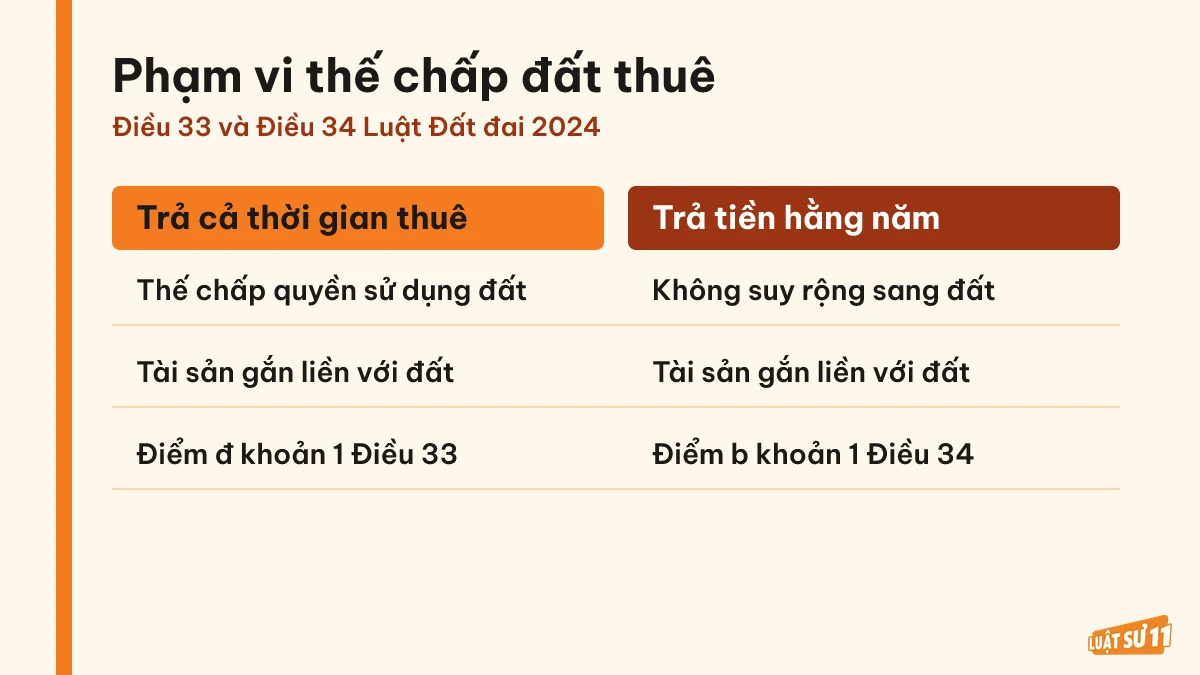
Tổ chức kinh tế được hiểu trong bài là chủ thể tổ chức thực hiện hoạt động kinh tế thuộc trường hợp điều luật điều chỉnh. Sự khác nhau về hình thức trả tiền thuê quyết định phạm vi quyền có thể dùng làm bảo đảm.
| Trường hợp sử dụng đất | Phạm vi tài sản được quy định về quyền thế chấp | Nội dung cần phân biệt |
|---|---|---|
| Được Nhà nước giao đất có thu tiền sử dụng đất | Quyền sử dụng đất và tài sản thuộc sở hữu của tổ chức gắn liền với đất | Cần kiểm tra điều kiện thực hiện quyền |
| Được Nhà nước cho thuê, trả tiền cho cả thời gian thuê | Quyền sử dụng đất và tài sản thuộc sở hữu của tổ chức gắn liền với đất | Không đồng nhất với thuê trả tiền hằng năm |
| Được Nhà nước cho thuê, trả tiền hằng năm | Tài sản thuộc sở hữu của tổ chức gắn liền với đất | Không suy rộng thành quyền thế chấp quyền sử dụng đất |
Các trường hợp trong bảng được đối chiếu theo điểm đ khoản 1 Điều 33 và điểm b khoản 1 Điều 34 Luật Đất đai 2024.
Tổ chức tín dụng là chủ thể hoạt động trong lĩnh vực tín dụng, có thể nhận thế chấp trong phạm vi điều luật cho phép. Các quy định vừa dẫn đề cập tổ chức tín dụng được phép hoạt động tại Việt Nam, tổ chức kinh tế khác hoặc cá nhân theo quy định pháp luật.
Vì vậy, khi chuẩn bị thế chấp đất thuê, doanh nghiệp cần đọc quyết định cho thuê đất và hợp đồng thuê để xác định đúng hình thức trả tiền. Việc có công trình trên đất không tự làm phát sinh quyền thế chấp quyền sử dụng đất trả tiền thuê hằng năm.
Đất được miễn, giảm tiền thuê có bị hạn chế quyền thế chấp không?
Không thể kết luận cứ được miễn, giảm tiền thuê thì tổ chức không được thế chấp. Điểm b khoản 3 Điều 33 Luật Đất đai 2024 quy định tổ chức thuộc trường hợp đầu tư kinh doanh được nêu tại điều khoản có quyền và nghĩa vụ như trường hợp không được miễn, giảm.
Quy định này áp dụng đối với tổ chức trong nước được giao đất có thu tiền sử dụng đất hoặc thuê đất trả tiền cho cả thời gian thuê để thực hiện dự án có mục đích kinh doanh.
Cũng tại điểm b khoản 3 Điều 33 Luật Đất đai 2024, yêu cầu nộp khoản tiền tương ứng với số tiền đã được miễn, giảm được đặt ra đối với chuyển nhượng, góp vốn bằng quyền sử dụng đất, trừ trường hợp pháp luật liên quan quy định khác. Không nên chuyển yêu cầu riêng đó thành điều kiện bắt buộc cho mọi giao dịch thế chấp.
Miễn, giảm và ghi nợ cũng cần được phân biệt. Khoản 5 Điều 45 Luật Đất đai 2024 quy định riêng việc hoàn thành nghĩa vụ tài chính khi người sử dụng đất được chậm thực hiện hoặc được ghi nợ trước khi thực hiện quyền.
Hợp đồng thế chấp đất cần kiểm tra những gì?
Hợp đồng thế chấp đất cần được kiểm tra đồng thời về chủ thể, tài sản, hình thức và đăng ký. Công chứng, chứng thực và đăng ký là các nội dung khác nhau, không nên xem việc hoàn thành nội dung này là đã thay thế nội dung còn lại.
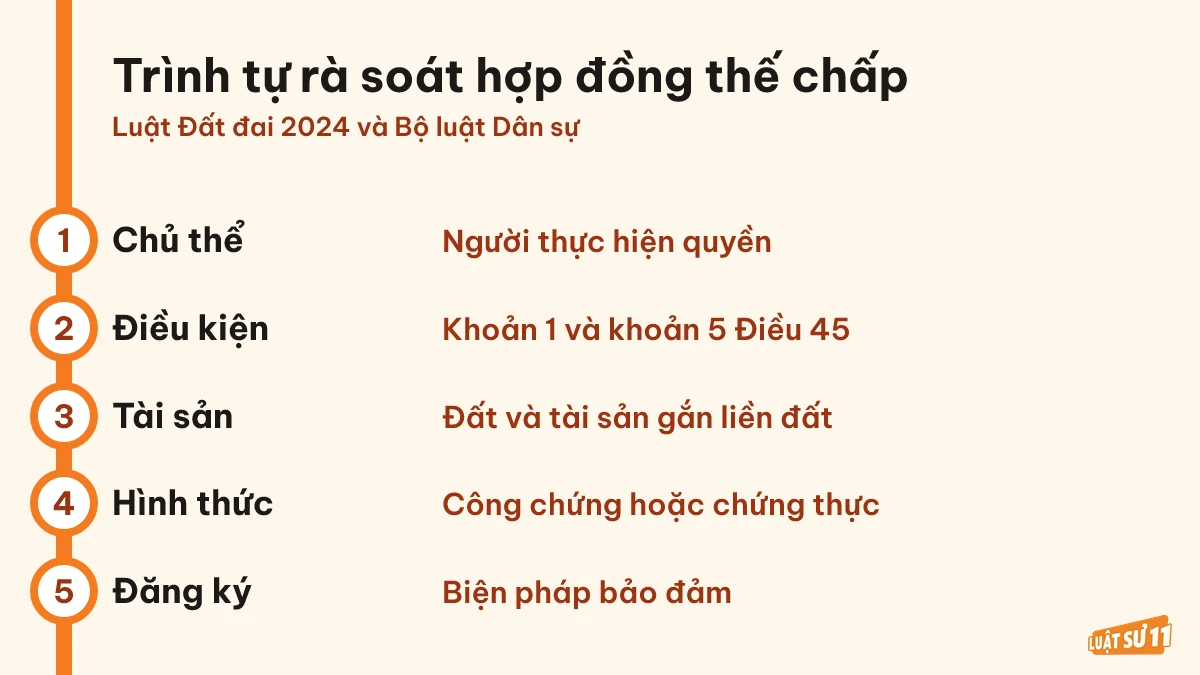
Có thể rà soát theo thứ tự:
- Xác định người thực hiện quyền, kể cả trường hợp có chung quyền sử dụng đất, theo khoản 2 Điều 27 Luật Đất đai 2024.
- Kiểm tra điều kiện thực hiện quyền theo khoản 1 và khoản 5 Điều 45 Luật Đất đai 2024.
- Ghi rõ phạm vi quyền sử dụng đất và tài sản gắn liền với đất theo khoản 3 Điều 318 Bộ luật Dân sự 2015.
- Đối chiếu yêu cầu công chứng hoặc chứng thực theo điểm a khoản 3 Điều 27 Luật Đất đai 2024.
- Kiểm tra yêu cầu đăng ký biện pháp bảo đảm theo Điều 298 Bộ luật Dân sự 2015.
Biện pháp bảo đảm là cách thức pháp lý dùng để bảo đảm thực hiện nghĩa vụ; thế chấp là biện pháp đang được xem xét trong bài. Đăng ký biện pháp bảo đảm là việc ghi nhận biện pháp đó theo quy định về đăng ký.
Nếu nguồn gốc nhà đất liên quan đến việc nhận tài sản từ cha mẹ, bạn có thể đọc thêm thủ tục tặng cho nhà đất giữa cha mẹ và con. Khi rà soát thế chấp, vẫn cần xác định người hiện có quyền theo hồ sơ thay vì chỉ dựa vào quan hệ gia đình.
Đăng ký thế chấp có ý nghĩa gì đối với giao dịch?
Đăng ký thế chấp đất liên quan đến hiệu lực đối kháng với người thứ ba; đăng ký chỉ là điều kiện để giao dịch bảo đảm có hiệu lực khi luật có quy định, theo khoản 1 và khoản 2 Điều 298 Bộ luật Dân sự 2015. Không nên đồng nhất hai loại hiệu lực này.
Hiệu lực đối kháng với người thứ ba là hiệu lực cho phép viện dẫn biện pháp bảo đảm đối với người không phải là bên của giao dịch. Khoản 2 Điều 298 Bộ luật Dân sự 2015 xác định hiệu lực này phát sinh từ thời điểm đăng ký trong trường hợp biện pháp được đăng ký.
Khoản 3 Điều 298 Bộ luật Dân sự 2015 dẫn chiếu việc đăng ký sang pháp luật về đăng ký biện pháp bảo đảm. Điều luật không liệt kê hồ sơ, cơ quan tiếp nhận hay thời hạn giải quyết cụ thể.
Do đó, không thể dùng riêng điều khoản này để lập một bộ thủ tục thế chấp đất hoàn chỉnh. Người thực hiện cần phân biệt nội dung điều luật đã quy định với nội dung còn phải kiểm tra theo quy định đăng ký tương ứng.
Khi nào được xóa đăng ký thế chấp đất sau khi trả hết nợ?
Chưa thể xác định thời điểm, hồ sơ và thời hạn xóa đăng ký chỉ từ Điều 298 Bộ luật Dân sự 2015. Điều luật này quy định nguyên tắc đăng ký nhưng không quy định cụ thể việc xóa đăng ký sau khi trả hết nợ.
Xóa đăng ký thế chấp là việc ghi nhận chấm dứt nội dung đăng ký thế chấp theo thủ tục tương ứng. Không nên từ thông tin “đã trả hết nợ” mà khẳng định dữ liệu đăng ký đã tự động được xóa.
Để chuẩn bị rà soát, người vay nên tập hợp hợp đồng, thông tin đăng ký và giấy tờ thể hiện việc thanh toán. Đây là tài liệu phục vụ đánh giá, không phải danh mục hồ sơ hành chính được xác lập từ Điều 298 Bộ luật Dân sự 2015.
Nếu ngân hàng chậm xác nhận, cần làm rõ vướng mắc đang nằm ở việc xác nhận thanh toán hay việc thực hiện thủ tục đăng ký. Những điều khoản đang được phân tích chưa đủ để kết luận thời hạn ngân hàng phải phản hồi hoặc cách xử lý bắt buộc.
Người dự định chuyển quyền sau khi trả nợ có thể tham khảo bài sang tên sổ đỏ online qua Cổng dịch vụ công. Thủ tục chuyển quyền cần được phân biệt với việc xóa đăng ký thế chấp đất.
Câu hỏi thường gặp
Các câu trả lời sau giúp phân biệt phạm vi tài sản và chủ thể trong giao dịch. Mỗi trường hợp vẫn cần được đối chiếu với hợp đồng và giấy tờ cụ thể.
Đất có chung quyền sử dụng thì ai thực hiện giao dịch?
Nếu quyền sử dụng đất không phân chia được theo phần, các thành viên cùng thực hiện hoặc ủy quyền cho người đại diện theo điểm b khoản 2 Điều 27 Luật Đất đai 2024. Ủy quyền là việc giao cho người khác đại diện thực hiện công việc trong phạm vi xác định.
Thành viên có phần quyền riêng có thể tự thế chấp ngay không?
Nếu quyền sử dụng đất phân chia được theo phần, thành viên muốn thực hiện quyền đối với phần của mình phải thực hiện đăng ký biến động hoặc tách thửa và thủ tục cấp giấy chứng nhận theo điểm b khoản 2 Điều 27 Luật Đất đai 2024. Đăng ký biến động là việc ghi nhận thay đổi liên quan đến quyền đã đăng ký; tách thửa là việc phân chia thửa đất.
Thế chấp toàn bộ tài sản có bao gồm vật phụ không?
Vật phụ là tài sản phục vụ cho việc khai thác, sử dụng tài sản chính. Khi thế chấp toàn bộ bất động sản hoặc động sản có vật phụ, vật phụ cũng thuộc tài sản thế chấp, trừ thỏa thuận khác, theo khoản 1 Điều 318 Bộ luật Dân sự 2015.
Tài sản thế chấp có bảo hiểm thì cần lưu ý gì?
Bên nhận thế chấp phải thông báo cho tổ chức bảo hiểm về việc tài sản đang được thế chấp theo khoản 4 Điều 318 Bộ luật Dân sự 2015. Điều khoản này cũng quy định việc chi trả tiền bảo hiểm và nghĩa vụ thanh toán tương ứng khi bên nhận thế chấp không thông báo.
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (còn hiệu lực): Điều 298, Điều 318
- Luật Đất đai 2024 (hợp nhất tại Văn bản hợp nhất số 44/VBHN-VPQH 2026) (còn hiệu lực): Điều 33, Điều 27, Điều 34, Điều 45
Luật Sư 11 hỗ trợ rà soát giao dịch thế chấp đất
Luật Sư 11 tiếp nhận yêu cầu tư vấn về phạm vi tài sản bảo đảm, điều kiện thực hiện quyền và những nội dung cần làm rõ trong hợp đồng. Bạn có thể liên hệ qua luatsu11.vn để trao đổi hồ sơ nhà đất, hợp đồng và tình trạng đăng ký, từ đó xác định nội dung cần kiểm tra trước khi giao dịch hoặc đề nghị xóa đăng ký.
Thông tin mang tính tham khảo, cập nhật đến 06/11/2026. Mỗi vụ việc cần luật sư xem hồ sơ cụ thể.