Nghe bài viết · 12 phút · Giọng đọc tạo bằng AI từ giọng Nhà đào tạo
Luật sư Nguyễn Thành Huân duyệt nội dung · Cập nhật 29/10/2026 · Đọc 14 phút
Nhà ở hình thành tương lai được đưa vào kinh doanh, trừ nhà ở thuộc tài sản công theo khoản 1 Điều 22 Luật Kinh doanh bất động sản 2023. Tuy nhiên, việc thuộc loại được kinh doanh chưa đủ để kết luận căn nhà cụ thể đã đủ điều kiện bán; người mua cần kiểm tra hồ sơ và cơ chế bảo lãnh trước khi thanh toán.
Nhà ở hình thành tương lai có được đưa vào kinh doanh không?
Nhà ở đang xây dựng hoặc chưa được nghiệm thu đưa vào sử dụng thuộc nhóm có thể đưa vào kinh doanh, nhưng không bao gồm nhà ở thuộc tài sản công. Người mua cần phân biệt việc pháp luật cho phép kinh doanh một loại nhà với việc một căn nhà cụ thể đã đủ điều kiện giao dịch.
Khoản 5 Điều 3 Luật Kinh doanh bất động sản 2023 định nghĩa nhà ở, công trình xây dựng hình thành trong tương lai là nhà ở, công trình đang trong quá trình đầu tư xây dựng hoặc chưa được nghiệm thu đưa vào sử dụng theo pháp luật về xây dựng.
Quy định trực tiếp về loại nhà được kinh doanh tại khoản 1 Điều 22 Luật Kinh doanh bất động sản 2023 là:
“Các loại nhà ở hình thành trong tương lai, trừ các loại nhà ở thuộc tài sản công theo quy định của Luật Nhà ở.”
Kinh doanh bất động sản là hoạt động bỏ vốn nhằm tìm kiếm lợi nhuận thông qua việc tạo lập, bán, chuyển nhượng, cho thuê và các hoạt động khác được xác định tại khoản 1 Điều 3 Luật Kinh doanh bất động sản 2023. Khoản 1 Điều 5 của văn bản này cũng xác định nhà ở có sẵn và nhà ở hình thành trong tương lai là các loại bất động sản đưa vào kinh doanh.
Vì vậy, người mua không nên hiểu rằng nhà chưa hoàn thành thì tuyệt đối không được bán. Ngược lại, việc căn nhà đang xây dựng cũng không tự chứng minh chủ đầu tư đã được phép ký hợp đồng và thu tiền.
Kiểm tra điều kiện giao dịch cần tránh nhầm lẫn gì?
Người mua nhà ở hình thành tương lai không nên lấy toàn bộ điều kiện dành cho nhà có sẵn để áp dụng máy móc. Quy định về loại nhà được kinh doanh và quy định về bảo lãnh cũng không thay thế việc kiểm tra đầy đủ điều kiện bán của từng căn nhà.
Nhà ở có sẵn là nhà đã hoàn thành xây dựng và được nghiệm thu đưa vào sử dụng theo khoản 4 Điều 3 Luật Kinh doanh bất động sản 2023. Đây là nhóm khác với nhà đang xây dựng hoặc chưa được nghiệm thu sử dụng.
Điều 14 Luật Kinh doanh bất động sản 2023 quy định điều kiện kinh doanh đối với nhà ở, công trình xây dựng có sẵn, trong đó có các yêu cầu về giấy chứng nhận, tình trạng tranh chấp, hạn chế giao dịch và công khai thông tin. Không nên biến danh sách này thành danh sách đầy đủ điều kiện bán nhà đang hình thành.
Khi xem xét một giao dịch, người mua nên làm rõ:
- Căn nhà đang xây dựng, đã xây xong nhưng chưa nghiệm thu, hay đã hoàn thành và được nghiệm thu sử dụng để xác định đúng nhóm tài sản.
- Chủ đầu tư đang đề nghị ký giấy giữ chỗ, thỏa thuận đặt cọc hay hợp đồng mua bán để xác định đúng nội dung cần rà soát.
- Chủ đầu tư dựa vào hồ sơ nào để khẳng định căn nhà đủ điều kiện bán và được thu khoản tiền đang yêu cầu.
- Các giấy tờ giới thiệu dự án có thống nhất với căn nhà, bên bán và nội dung hợp đồng dự kiến hay không.
Đối với nhà ở hình thành tương lai, chỉ kiểm tra tên dự án hoặc tiến độ xây dựng là chưa đủ cơ sở đánh giá giao dịch. Người mua nên yêu cầu chủ đầu tư giải thích bằng văn bản về những nội dung chưa rõ.
Nếu đang so sánh với việc mua nhà đã có giấy chứng nhận, người đọc có thể tham khảo thêm bài sang tên sổ đỏ online. Thủ tục sang tên không thay thế việc kiểm tra điều kiện bán của căn nhà đang xây dựng.
Đặt cọc mua nhà ở hình thành tương lai cần lưu ý gì?
Người mua cần tách bạch khoản đặt cọc với tiền thanh toán theo hợp đồng mua bán. Các quy định được phân tích tại đây chưa đủ để xác định mức đặt cọc tối đa hoặc kết luận thời điểm được thu cọc cho một giao dịch cụ thể.
Trong phạm vi trao đổi này, đặt cọc mua nhà là khoản tiền các bên dự kiến giao nhận trước để bảo đảm việc ký hoặc thực hiện giao dịch. Cách gọi trên chứng từ chưa đủ để xác định bản chất khoản tiền; người mua phải đọc cả mục đích nộp tiền và điều kiện xử lý tiền.
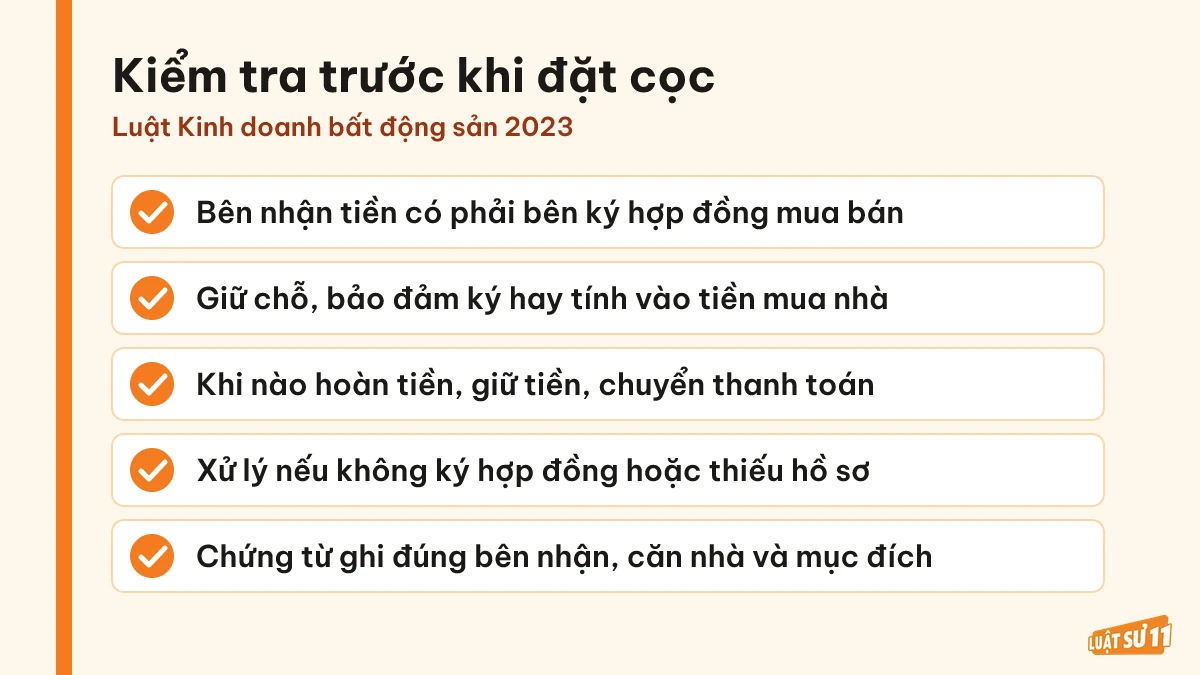
Trước khi chuyển tiền mua nhà ở hình thành tương lai, người mua nên kiểm tra:
- Bên nhận tiền là ai, có phải bên dự kiến ký hợp đồng mua bán hay không.
- Khoản tiền được dùng để giữ chỗ, bảo đảm ký hợp đồng hay được tính vào tiền mua nhà.
- Trường hợp nào được hoàn tiền, bị giữ tiền hoặc được chuyển sang thanh toán theo hợp đồng.
- Thỏa thuận xử lý thế nào nếu các bên không ký hợp đồng hoặc chưa có đủ hồ sơ để tiếp tục giao dịch.
- Chứng từ chuyển tiền có thể hiện đúng bên nhận, căn nhà và mục đích thanh toán hay không.
Không nên suy từ thời điểm phải giao thư bảo lãnh ra thời điểm được thu đặt cọc. Khoản 6 Điều 26 Luật Kinh doanh bất động sản 2023 điều chỉnh việc nhận tiền thanh toán theo hợp đồng mua bán, không phải căn cứ độc lập để xác định toàn bộ quy định về đặt cọc.
Bảo lãnh ngân hàng bảo vệ người mua như thế nào?
Bảo lãnh trong giao dịch này là cam kết của ngân hàng thực hiện thay nghĩa vụ tài chính của chủ đầu tư khi có đủ điều kiện yêu cầu. Bảo lãnh không có nghĩa ngân hàng sẽ xây xong nhà hoặc trực tiếp bàn giao nhà cho người mua.
Theo khoản 1 Điều 26 Luật Kinh doanh bất động sản 2023, trước khi bán nhà, chủ đầu tư phải được ngân hàng thương mại trong nước hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam chấp thuận cấp bảo lãnh.
Nghĩa vụ tài chính được bảo lãnh là khoản tiền chủ đầu tư phải trả cho người mua nếu không bàn giao nhà theo cam kết. Khoản này bao gồm tiền đã nhận ứng trước và khoản tiền khác, nếu có, mà hợp đồng đã thỏa thuận chủ đầu tư có nghĩa vụ hoàn trả, theo khoản 1 Điều 26 Luật Kinh doanh bất động sản 2023.
Những giấy tờ bảo lãnh nào cần phân biệt?
Người mua nhà ở hình thành tương lai cần phân biệt thỏa thuận cấp bảo lãnh, văn bản cam kết của ngân hàng và thư bảo lãnh dành cho mình. Các giấy tờ này có mục đích và đối tượng nhận khác nhau theo khoản 2, khoản 4 và khoản 5 Điều 26 Luật Kinh doanh bất động sản 2023.
| Giấy tờ | Các bên hoặc người nhận | Ý nghĩa cần kiểm tra |
|---|---|---|
| Thỏa thuận cấp bảo lãnh | Ngân hàng và chủ đầu tư | Ghi nhận nội dung cấp bảo lãnh và các thỏa thuận liên quan |
| Văn bản cam kết phát hành thư bảo lãnh | Ngân hàng gửi chủ đầu tư; người mua được nhận bản sao khi ký hợp đồng | Khẳng định ngân hàng sẽ phát hành thư bảo lãnh cho người mua thuộc phạm vi cam kết |
| Thư bảo lãnh | Được phát hành cho người mua đã ký hợp đồng | Xác định cam kết bảo lãnh dành cho người mua cụ thể |
Việc dự án có ngân hàng cho vay không tự đồng nghĩa người mua đã có thư bảo lãnh. Ngay cả bản sao văn bản cam kết phát hành thư bảo lãnh cũng cần được phân biệt với thư bảo lãnh dành cho chính người mua.
Người mua có được từ chối bảo lãnh không?
Người mua được lựa chọn có hoặc không có bảo lãnh khi ký hợp đồng theo khoản 3 Điều 26 Luật Kinh doanh bất động sản 2023. Nếu từ chối, các bên phải thỏa thuận bằng văn bản tại thời điểm ký hợp đồng.
Việc từ chối bảo lãnh không làm mất yêu cầu chủ đầu tư phải được ngân hàng chấp thuận cấp bảo lãnh trước khi bán nhà. Tuy nhiên, các bên không phải thực hiện cơ chế tại khoản 4 đến khoản 8 Điều 26 Luật Kinh doanh bất động sản 2023 đối với người mua đã lựa chọn không có bảo lãnh.
Người mua nhà ở hình thành tương lai nên đọc kỹ điều khoản lựa chọn này, thay vì coi đó là nội dung thủ tục để ký cho xong.
Khi nào chủ đầu tư được nhận tiền thanh toán?
Trong trường hợp người mua lựa chọn có bảo lãnh, chủ đầu tư chỉ được nhận tiền thanh toán theo hợp đồng sau khi đã cung cấp và người mua đã nhận được thư bảo lãnh. Việc ngân hàng mới hứa sẽ phát hành thư không thay thế điều kiện này.
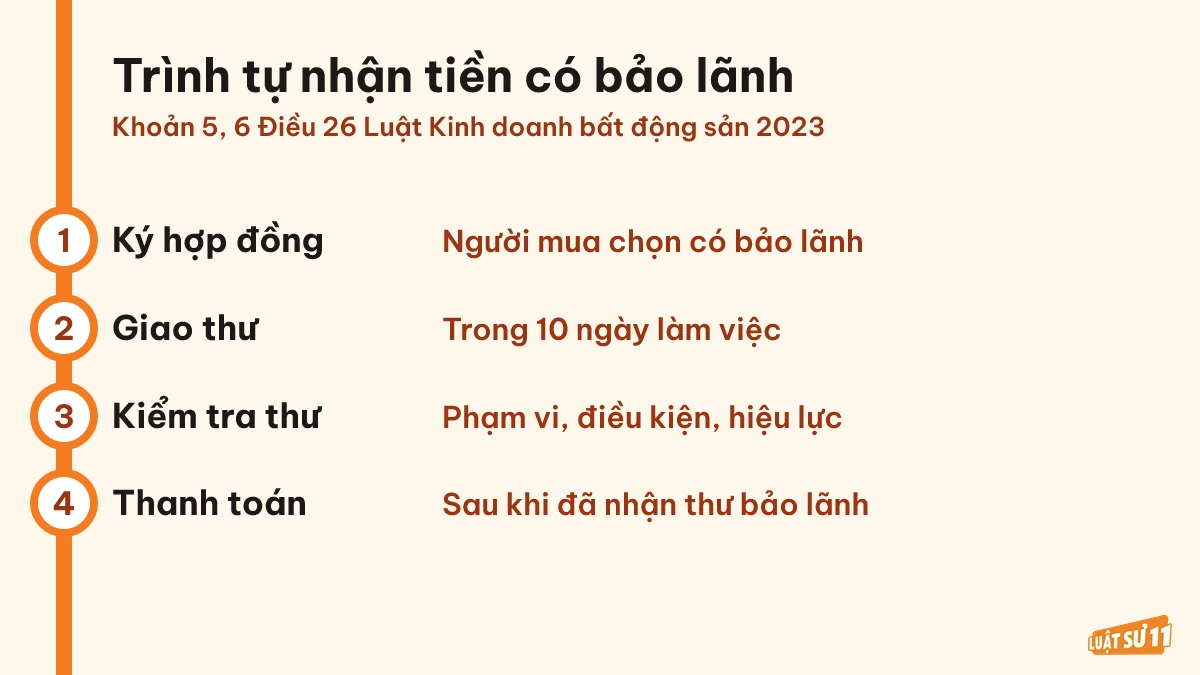
Chủ đầu tư phải cung cấp thư bảo lãnh trong thời hạn 10 ngày làm việc kể từ ngày ký hợp đồng, hoặc thời hạn khác được các bên thỏa thuận trong hợp đồng, theo khoản 6 Điều 26 Luật Kinh doanh bất động sản 2023.
Cũng theo khoản 6 Điều 26 Luật Kinh doanh bất động sản 2023, điều kiện nhận tiền thanh toán gắn với việc người mua thực tế đã nhận thư bảo lãnh. Người mua nên lưu lại thư và bằng chứng giao nhận để đối chiếu khi cần.
Ví dụ minh họa (giả định): Người mua ký hợp đồng và lựa chọn có bảo lãnh. Chủ đầu tư mới giao bản sao cam kết phát hành thư của ngân hàng nhưng đã yêu cầu thanh toán theo hợp đồng. Người mua cần yêu cầu cung cấp thư bảo lãnh dành cho mình trước khi thanh toán, căn cứ khoản 6 Điều 26 Luật Kinh doanh bất động sản 2023.
Khi kiểm tra thư bảo lãnh cho nhà ở hình thành tương lai, người mua nên chú ý:
- Thông tin người được bảo lãnh, căn nhà và hợp đồng có chính xác hay không.
- Phạm vi nghĩa vụ tài chính mà ngân hàng cam kết thực hiện.
- Điều kiện yêu cầu ngân hàng thực hiện nghĩa vụ bảo lãnh.
- Thời hạn hiệu lực và cách thức gửi yêu cầu theo nội dung thư.
Thỏa thuận cấp bảo lãnh và thư bảo lãnh phải ghi cụ thể thời hạn hiệu lực theo khoản 5 Điều 26 Luật Kinh doanh bất động sản 2023.
Chủ đầu tư không giao nhà thì ngân hàng có tự trả tiền không?
Ngân hàng không tự động trả tiền chỉ vì căn nhà bị chậm bàn giao. Trách nhiệm thực hiện bảo lãnh cần được xem xét theo tình trạng bàn giao, nghĩa vụ tài chính của chủ đầu tư, yêu cầu của người mua và cam kết trong thư.
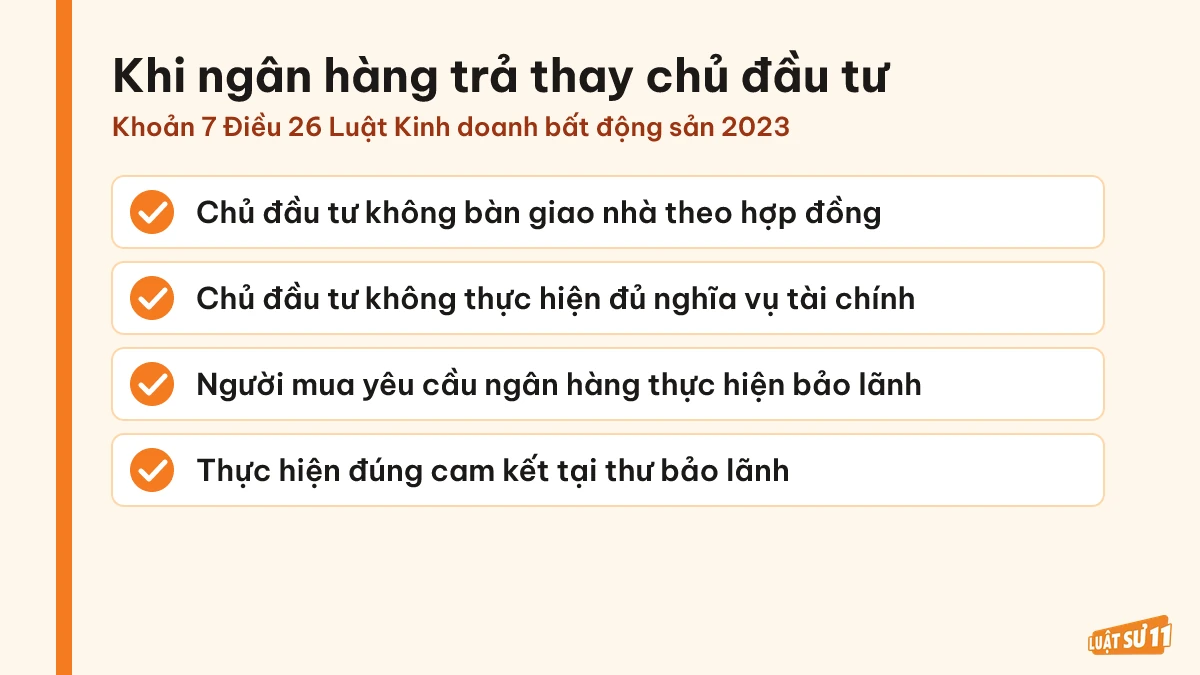
Theo khoản 7 Điều 26 Luật Kinh doanh bất động sản 2023, ngân hàng thực hiện nghĩa vụ tài chính thay chủ đầu tư khi:
- Chủ đầu tư không bàn giao nhà theo cam kết trong hợp đồng.
- Chủ đầu tư không thực hiện hoặc thực hiện không đầy đủ nghĩa vụ tài chính đối với người mua.
- Người mua có yêu cầu ngân hàng thực hiện nghĩa vụ bảo lãnh.
Việc thực hiện phải đúng cam kết tại thư bảo lãnh. Vì vậy, người mua nhà ở hình thành tương lai cần giữ hợp đồng, chứng từ thanh toán, thư bảo lãnh và các văn bản trao đổi về tiến độ, bàn giao, hoàn trả tiền.
Riêng việc bàn giao nhà ở, khoản 1 Điều 27 Luật Kinh doanh bất động sản 2023 dẫn chiếu thực hiện theo pháp luật về nhà ở. Không nên áp dụng máy móc quy định bàn giao công trình xây dựng tại các khoản khác của điều này để kết luận đầy đủ về thủ tục nhận nhà.
Câu hỏi thường gặp
Người mua nhà ở hình thành tương lai thường cần làm rõ phạm vi bảo lãnh và sự khác nhau giữa giao dịch mua nhà với các thủ tục về giấy chứng nhận. Các câu trả lời sau giúp phân biệt những nội dung dễ nhầm.
Nhà xây xong nhưng chưa nghiệm thu có phải nhà có sẵn không?
Nhà đã xây xong nhưng chưa được nghiệm thu đưa vào sử dụng vẫn thuộc khái niệm nhà ở hình thành trong tương lai theo khoản 5 Điều 3 Luật Kinh doanh bất động sản 2023. Không nên chỉ dựa vào hình ảnh công trình đã hoàn thiện để phân loại.
Nhà ở xã hội có áp dụng cơ chế bảo lãnh nêu trên không?
Quy định bảo lãnh tại Điều 26 không áp dụng đối với bán, cho thuê mua nhà ở xã hội, theo khoản 8 Điều 26 Luật Kinh doanh bất động sản 2023. Vì vậy, không thể mặc nhiên yêu cầu cùng cơ chế cho mọi loại nhà.
Phí bảo lãnh có được ấn định sẵn không?
Khoản 5 Điều 26 Luật Kinh doanh bất động sản 2023 xác định phí bảo lãnh do các bên thỏa thuận. Người mua cần kiểm tra nội dung thỏa thuận, không nên mặc nhiên hiểu rằng phí luôn do một bên cụ thể chịu.
Có phải làm thủ tục đổi sổ trước khi mua nhà đang xây dựng không?
Không thể từ các quy định đang phân tích suy ra người mua phải làm thủ tục đổi sổ trước khi mua nhà đang xây dựng. Bài về thủ tục và chi phí cấp đổi sổ đỏ đề cập một nhu cầu khác, cần phân biệt với kiểm tra điều kiện bán nhà của chủ đầu tư.
Mua nhà cho con có giống thủ tục tặng cho nhà đất không?
Hợp đồng mua nhà với chủ đầu tư và giao dịch tặng cho giữa cha mẹ, con là những giao dịch khác nhau. Nếu gia đình dự kiến chuyển tài sản cho con, có thể đọc thêm bài thủ tục tặng cho nhà đất giữa cha mẹ và con để xác định đúng nhu cầu tư vấn.
Căn cứ pháp lý
- Luật Kinh doanh bất động sản 2023 (hợp nhất tại Văn bản hợp nhất số 06/VBHN-VPQH 2025) (còn hiệu lực): Điều 26, Điều 22, Điều 27, Điều 3, Điều 5, Điều 14
Luật Sư 11 hỗ trợ kiểm tra giao dịch mua nhà
Luật Sư 11 hỗ trợ rà soát hồ sơ, thỏa thuận đặt cọc, hợp đồng mua bán và giấy tờ bảo lãnh khi mua nhà ở hình thành tương lai. Bạn có thể liên hệ qua luatsu11.vn để được tư vấn những nội dung cần làm rõ trước khi ký, thanh toán hoặc xử lý việc chủ đầu tư không bàn giao nhà theo cam kết.
Thông tin mang tính tham khảo, cập nhật đến 29/10/2026. Mỗi vụ việc cần luật sư xem hồ sơ cụ thể.